 732225485


相关内容
-
烧结钕铁硼永磁材料的制备工艺
钕铁硼(Nd-Fe-B)于1982年发明于日本住友特种金属材料和美国通用汽车公司,于1983年实现工业化批量生产。钕铁硼(Nd-Fe-B)是稀土铁系永磁材料的典型代表。钕铁硼(Nd-Fe-B)主要成份由稀土元素(如钕Nd)、铁元素(Fe)和硼元素(B)构成,其中稀土元素约占25~35%,铁元素约占65~75%,硼元素约占1%。
-
3D打印出纳米线增韧的高性能碳化硅陶瓷
通过构建核壳结构、优化浆料配方并巧妙利用一步热解工艺,研究人员成功实现了复杂结构、高性能碳化硅陶瓷的数字光处理3D打印,为高吸光性陶瓷的增材制造开辟了新路径。
-
解锁 3D 打印的未来:趋势、创新和预测
3D打印、增材制造的概念已经远远超出了早期作为一种原型制作工具的发展。如今,它站在工业创新的前沿,改变了产品的设计、制造和交付方式。从创建塑料原型到打印功能性金属、陶瓷和生物物体的飞跃不仅反映了技术进步,还反映了对效率、定制和可持续性不断增长的需求。
-
增材制造技术在航空航天领域的应用与发展
增材制造技术在航空航天领域的应用已经从实验室走向了实际生产,实现了从原型设计到关键组件乃至整体结构的制造。随着材料科学和打印技术的进步,未来将实现更大规模的部件生产,推动整个行业的制造革新。
受金属和入门级设备需求推动,全球增材制造设备收入增长31%
Context(一家为全球科技行业提供市场情报与分析的服务商)表示,2026年第二季度增材制造(AM)设备总收入同比增长31%。在四个价格档次中,有三个档次在2026年第二季度的设备出货量高于去年同期。
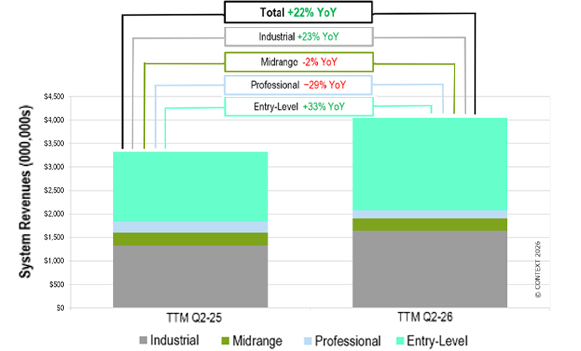
入门级细分市场目前按价值计算已成为最大市场份额,在过去十二个月(TTM)中占全部硬件收入的49%,而工业级占41%。这两个类别都实现了强劲的收入增长:第二季度工业级收入同比增长40%,入门级收入同比增长36%。TTM收入增长方面,工业级达到23%,入门级系统达到33%。
CONTEXT全球分析副总裁Chris Connery表示:“过去,3D打印的增长曾有许多催化剂,从专业运动鞋到疫情造成的供应链中断,但都无法与当前全球对火箭、数据中心基础设施、移动消费电子设备和无人机生产的需求相提并论。工业3D打印过去主要以用于生产助听器和透明牙套来定义;而在2026年,如果你在制造无人机、火箭或高端手机,你就在把3D打印作为制造过程中不可或缺的一部分。”
01 工业设备:金属增材设备受国防、航空航天和3C需求推动
2026年第二季度,工业价格档(单价超过10万美元)的设备出货量同比增长25%,这是连续第四个季度实现同比增长。受全球主要终端市场强劲需求推动,全球工业系统收入同比激增40%。
过去十二个月(TTM)中,中国在全球工业设备总出货量中领先,按出货量计算占37%的份额(北美为29%,西欧为21%),但第二季度面向北美和中国的出货量几乎持平。这两个关键地区均实现大幅增长:北美工业设备出货量同比增长44%,中国出货量同比增长42%。工业3D打印机的区域供应格局仍明显呈现本地化特征:中国厂商满足国内需求,西方原始设备制造商(OEM)则供应美国和欧洲客户。
第二季度,在工业级价格档中,金属增材制造(AM)设备占据主导地位:其出货量占该档设备出货量的53%,收入占工业硬件总收入的75%。整体来看,金属AM设备出货量同比增长36%,收入增长51%。粉末床熔融(PBF)仍是最主流技术,占金属设备出货量的77%、金属AM细分收入的83%。
航空航天与国防(A&D)是主要增长引擎,对西方原始设备制造商(OEM)尤其如此。EOS收入实现高双位数增长,主要受重大A&D订单拉动,其中包括向无人机制造商Beehive Industries供应30台金属PBF设备。Nikon SLM Solutions也从Beehive获得超大型NXG 600E系统订单。Renishaw金属PBF出货量同比翻倍;美国Arc Impact(Desktop Metal所有者)报告国内国防需求强劲。Farsoon和BLT上半年增长强劲,主要受3C(计算机、通信和消费电子)行业带动,钛合金折叠手机铰链和智能手机中框需求激增。
02 中端与专业级设备:份额变化与新形态
中端(2万–10万美元)
2026年第二季度,全球设备出货量同比回升8%,该细分市场收入增长3%。这一品类正经历结构性转向,向聚合物粉末床熔融(SLS)倾斜,其出货量同比增长38%。随着Raise3D等厂商持续推进产品落地,以及Formlabs Fuse X1、HP Jet Fusion 1200等新品即将上市,预计增长动能将进一步增强。
专业级(2500–2万美元)
受传统FDM系统持续疲软影响,设备出货量同比下降13%,收入下降24%。尽管整体数据下滑,产品创新仍保持活跃。FibreSeek完成Kickstarter交付后,复合材料挤出系统开始出货;Stratasys待完成的Markforged收购将进一步整合复合材料领域。此外,Flashforge(CJ270)和HeyGears(G1X)等厂商推出的低价全彩材料喷射平台,预计将在未来几个季度提振市场活跃度。
03 入门级设备:出口创纪录,市场加速扩张
入门级增材制造设备(单价≤2500美元)延续强劲增长:2026年第二季度全球出货量同比增长23%,收入同比增长36%。过去十二个月,中国占全球入门级设备出货量近95%,并已成为AI集成、多色增材制造和自动擦料塔管理等技术创新的核心枢纽。
品牌格局方面,“深圳四小龙”(Bambu Lab、Creality、Elegoo和Anycubic)合计占2026年第二季度全球入门级出货量的87%。其中Bambu Lab增长可观并稳居份额首位;Flashforge出货量同比增长超过70%,Snapmaker在完成U1 Kickstarter交付后出货量激增近3000%,其他品牌同样表现强劲。
第二季度,在工业级价格档中,金属增材制造(AM)设备占据主导地位:其出货量占该档设备出货量的53%,收入占工业硬件总收入的75%。整体来看,金属AM设备出货量同比增长36%,收入增长51%。粉末床熔融(PBF)仍是最主流技术,占金属设备出货量的77%、金属AM细分收入的83%。
航空航天与国防(A&D)是主要增长引擎,对西方原始设备制造商(OEM)尤其如此。EOS收入实现高双位数增长,主要受重大A&D订单拉动,其中包括向无人机制造商Beehive Industries供应30台金属PBF设备。Nikon SLM Solutions也从Beehive获得超大型NXG 600E系统订单。Renishaw金属PBF出货量同比翻倍;美国Arc Impact(Desktop Metal所有者)报告国内国防需求强劲。Farsoon和BLT上半年增长强劲,主要受3C(计算机、通信和消费电子)行业带动,钛合金折叠手机铰链和智能手机中框需求激增。
声 明:文章内容来源于METAL AM。仅作分享,不代表本号立场;图片非商业用途。如有侵权,请联系小编删除,谢谢!
 沪公网安备31011802004704